Decisões recentes do tribunal ajudam a definir quando instituições financeiras podem responder por prejuízos causados por fraudes que usam engenharia social e dados dos clientes.
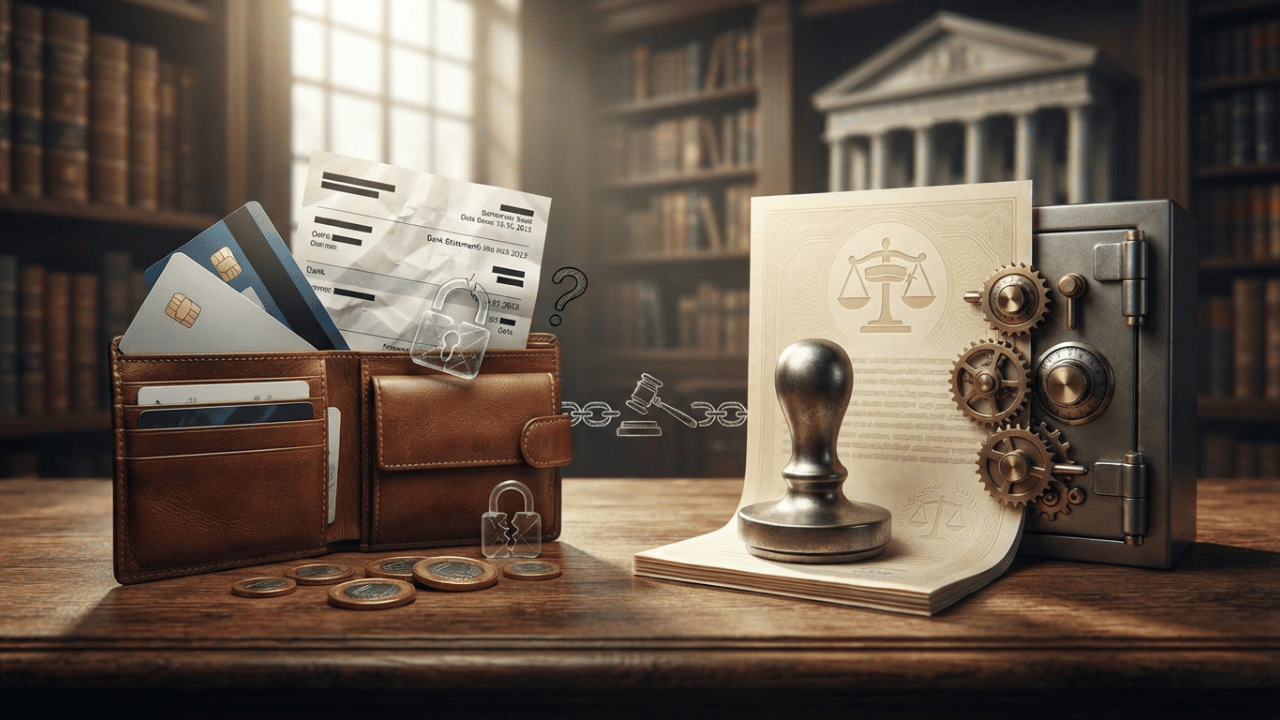
Golpes conhecidos como “falsa central de atendimento” estão no centro de decisões recentes do Superior Tribunal de Justiça (STJ), em uma discussão que interessa diretamente a consumidores, bancos e empresas de pagamentos. O criminoso normalmente se apresenta como funcionário da instituição financeira e utiliza informações verdadeiras sobre a vítima para tornar a abordagem mais convincente. Em seguida, tenta induzir o consumidor a realizar operações, fornecer informações ou permitir alguma ação que resulte em prejuízo financeiro. O STJ vem analisando situações desse tipo a partir das regras de responsabilidade das instituições financeiras e da jurisprudência consolidada sobre fraudes bancárias.
O tema ganhou novo destaque em 16 de setembro de 2026, quando o tribunal reuniu decisões relacionadas à responsabilidade dos bancos em casos de fraude. A questão jurídica não é simplesmente saber se o consumidor foi enganado, mas verificar quais circunstâncias envolveram a operação e se existiam mecanismos que poderiam ter identificado uma movimentação incompatível com o perfil da conta. Para quem utiliza serviços bancários, compreender esses critérios pode ser importante para saber quais providências tomar depois de uma fraude e quais elementos podem ser considerados em eventual disputa judicial.
Quando o banco pode ser responsabilizado por uma fraude bancária
A jurisprudência do STJ reconhece que instituições financeiras podem responder por determinados danos decorrentes de fraudes e delitos praticados por terceiros quando esses eventos estão relacionados aos riscos da própria atividade bancária. Esse entendimento está associado à Súmula 479 do tribunal, segundo a qual as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros nas operações bancárias. Isso não significa, entretanto, que todo golpe resulte automaticamente em obrigação de ressarcimento.
Na análise de cada caso, ganham importância as circunstâncias da operação e os mecanismos de segurança disponíveis. Uma movimentação completamente fora do padrão habitual do cliente, por exemplo, pode levantar questionamentos sobre a capacidade do sistema bancário de detectar uma transação suspeita. O STJ tem examinado justamente situações em que a fraude ocorre dentro de uma cadeia de operações financeiras e em que é necessário verificar se houve falha na prestação do serviço ou participação relevante da própria vítima no desencadeamento da operação.
A chamada engenharia social torna essa análise mais complexa. Em vez de invadir diretamente uma conta, o criminoso procura convencer a vítima a colaborar, utilizando informações pessoais, linguagem técnica e aparência de legitimidade. No golpe da falsa central, por exemplo, a pessoa pode receber uma ligação de alguém que conhece seu nome ou outros dados e afirma representar o banco, criando uma situação de urgência para induzir uma reação rápida. O fato de a própria vítima ter realizado determinada operação, portanto, não encerra necessariamente a discussão jurídica sobre a responsabilidade da instituição.
Para consumidores, a principal consequência é que a análise de um golpe precisa considerar o conjunto dos acontecimentos. A existência de uma transação autorizada pelo próprio correntista pode ser relevante, mas também podem ser avaliados o comportamento da conta, os alertas emitidos, a sequência de movimentações e os procedimentos de segurança utilizados pela instituição. É essa análise individualizada que ajuda a diferenciar uma fraude relacionada aos riscos do serviço bancário de uma situação em que a conduta do próprio consumidor pode ter peso jurídico diferente.
Por que os golpes da falsa central criam novas dúvidas jurídicas
A sofisticação das fraudes digitais modificou a relação entre consumidor e instituição financeira. Atualmente, criminosos podem utilizar dados obtidos anteriormente, técnicas de manipulação e mecanismos que fazem uma ligação parecer legítima. Segundo o próprio STJ, uma das preocupações relacionadas à falsa central envolve justamente o uso de informações vazadas e mascaramento de chamadas para convencer a vítima de que está conversando com seu banco.
Esse cenário coloca em discussão o dever de segurança das instituições. Bancos e empresas financeiras possuem sistemas capazes de identificar determinados padrões de movimentação, mas nenhum mecanismo consegue eliminar completamente o risco de fraude. A questão jurídica passa a ser saber qual nível de prevenção pode ser razoavelmente esperado de uma instituição financeira diante de uma operação suspeita. Quanto mais evidente for a incompatibilidade entre a transação e o histórico do consumidor, maior pode ser a importância desse elemento na avaliação de eventual falha do serviço.
Também existe uma preocupação com a distribuição de responsabilidades. O consumidor possui deveres de cuidado, especialmente quando recebe contatos suspeitos ou é orientado a compartilhar informações e realizar operações. Ao mesmo tempo, a instituição financeira possui obrigações relacionadas à segurança dos serviços que oferece. O conflito aparece quando uma fraude combina engenharia social com operações que, sob determinada perspectiva, poderiam ter sido identificadas pelos sistemas de proteção da instituição.
Para empresas, a discussão tem alcance ainda maior. Instituições financeiras, fintechs e empresas que oferecem serviços de pagamento precisam acompanhar a evolução das decisões judiciais porque a definição dos deveres de segurança pode influenciar procedimentos internos, sistemas antifraude, atendimento ao consumidor e políticas de prevenção. A jurisprudência também pode contribuir para estabelecer parâmetros sobre quais medidas de monitoramento são esperadas em diferentes tipos de operação, especialmente à medida que os golpes se tornam mais personalizados.
O que muda para consumidores e instituições financeiras daqui para frente
Para o consumidor que sofre uma fraude, a evolução dessa jurisprudência reforça a importância de documentar os acontecimentos. Registros de ligações, mensagens, notificações do aplicativo, horários das operações e protocolos de atendimento podem ajudar a reconstruir a sequência dos fatos. A documentação não garante, por si só, o ressarcimento, mas permite que a situação seja analisada com maior precisão caso exista uma contestação administrativa ou discussão judicial.
Também é importante compreender que a responsabilidade do banco não deve ser presumida em qualquer situação. O exame jurídico depende das características concretas da fraude, dos procedimentos adotados pela instituição e da participação do consumidor nos acontecimentos. Por isso, decisões do STJ sobre casos específicos não devem ser interpretadas como uma regra segundo a qual todo prejuízo causado por golpe será automaticamente devolvido pela instituição financeira.
Para os bancos, o cenário aumenta a importância dos mecanismos de prevenção e monitoramento. Sistemas de autenticação, análise de comportamento, identificação de movimentações atípicas e canais seguros de comunicação podem assumir papel relevante não apenas na proteção dos consumidores, mas também na demonstração de que a instituição adotou medidas compatíveis com os riscos da atividade. A prevenção passa, assim, a ter impacto diretamente relacionado à segurança jurídica das próprias empresas.
A tendência é que a transformação dos golpes digitais continue produzindo novas discussões nos tribunais. A falsa central é apenas uma das modalidades em que criminosos combinam tecnologia e manipulação humana para conseguir movimentações financeiras. À medida que os métodos de fraude evoluem, a jurisprudência deverá continuar delimitando a fronteira entre responsabilidade das instituições, dever de cuidado do consumidor e riscos inerentes aos serviços bancários. O entendimento do STJ sobre essas situações pode se tornar cada vez mais relevante para estabelecer parâmetros previsíveis, proteger consumidores e orientar empresas na construção de sistemas de segurança capazes de acompanhar a evolução das fraudes digitais.
Fontes:
- STJ — Golpe da falsa central: decisões discutem responsabilidade dos bancos
- STJ — Responsabilidade do banco por golpe da falsa central não é automática
- STJ — Súmula 479 sobre responsabilidade das instituições financeiras
- STJ — Inteiro teor da Súmula 479
- STJ — Acórdão sobre fraude bancária e operações atípicas